转会费核算方式深度解析,俱乐部账本更透明
转会费从来不是一次性从账上消失的数字,而是按合同年限摊进俱乐部每年的成本。欧足联、英超和意甲近年接连收紧核算口径,切尔西、巴塞罗那、尤文图斯等队的财报因此被放在放大镜下。球迷看到的亿元标价,在俱乐部账本里会拆成多年折旧、工资、佣金和浮动奖金,这正是俱乐部账本更透明值得关注的原因。
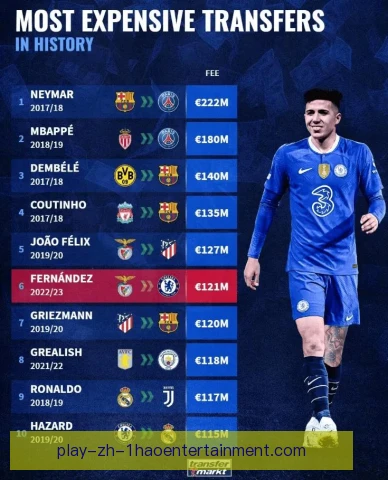
欧足联在二零二三年收紧财政可持续规则,把转会费摊销年限限制在五年以内,直接堵住超长合同分摊成本的口子。切尔西此前给恩佐·费尔南德斯、凯塞多和穆德里克开出八年上下合同,让每年账面成本被压低,英超随后也讨论类似限壹号娱乐制,并引发外界争论。
转会费在俱乐部账上通常先记为无形资产,再按合同年限直线摊销进入年度成本。曼联为卡塞米罗支付高额费用,若合同四年,账面每年承担一部分,工资和经纪人佣金另算。财报附注把这些数字拆开列示,外界才能判断真实负担,否则只会被标价误导。
出售球员时,账面利润等于转会收入减去剩余摊销价值,而不是卖出价减去原买入价。切尔西把芒特卖给曼联,收入几乎全部转为纯利润,因为芒特出自本队青训,账面价值早已很低。曼城出售帕尔默给切尔西,也得到类似效果。这种差价逻辑左右交易。
青训纯利润之所以关键,是因为英超盈利与可持续规则允许它全额计入利润,而买来球员的出售只算账面差价。埃弗顿和诺丁汉森林都因违规被扣分,切尔西、曼城和纽卡斯尔联则通过出售青训球员平衡账目。规则让自家培养的年轻人变成财务缓冲。
经纪人佣金和签字费同样进入核算,却不能像转会费那样随意拉长。国际足联推行经纪人费用上限,试图压缩中间环节,但门德斯、拉伊奥拉这类超级经纪人曾深刻影响交易结构。俱乐部若把佣金一次性计入当期,账面亏损会突然放大,财报透明度因此更受考验。
浮动奖金和附加条款让转会费不再是一个固定数。拜仁慕尼黑签凯恩、皇家马德里签贝林厄姆,合同里都可能有出场、进球和冠军相关奖金。会计上要预估这些负债,触发后增加成本,出售方则可能确认额外收益。球迷看到的总额,往往只是上限或估值。
球员交换和资本利得曾让账本变得模糊。尤文图斯、巴塞罗那和国际米兰都卷入过做账争议,通过互相出售边缘球员抬高当期利润。意甲检察机关调查资本利得案,欧足联也要求交换交易按公允价值确认。账本透明的前提,是估值不能被关联交易随意操纵。
欧足联从二零二二至二零二三赛季起执行新财政可持续规则,把球员注册成本、工资和佣金与收入挂钩,比例逐步降到七成。摊销最长五年,直接限制切尔西式长合同。巴黎圣日耳曼、巴塞罗那和尤文图斯都要重新安排阵容成本,否则欧战报名会受影响。
英超盈利与可持续规则的三年亏损上限,让俱乐部有动力出售青训、女足和球场资产。切尔西曾把酒店卖给关联公司,阿斯顿维拉和埃弗顿也做过类似安排,引发监管质疑。规则本意是约束挥霍,实际却催生一批会计操作,账本变透明的同时也更复杂。
西甲工资帽把核算推向更刚性的方向。巴塞罗那因收入受限,拉波尔塔多次启用经济杠杆,出售未来转播权或工作室股份,才为莱万多夫斯基、孔德和拉菲尼亚注册。哈维离任后弗里克接手,仍要面对工资空间和摊销压力。账本透明度提高,也让主席层的选择被看得更清。
意甲和德甲的路径不同。尤文图斯曾因资本利得案被扣分,国际米兰和AC米兰两家在财报中谨慎处理转会摊销,拜仁慕尼黑、多特蒙德和莱比锡红牛更强调营收平衡。德甲五十加一规则制约外部资本,也让俱乐部账本相对稳健,但引援竞争力仍受限制。
转会策略因此改变。俱乐部更愿意签年轻球员,用较长合同控制摊销,但欧足联五年上限压缩空间。曼城的瓜迪奥拉、阿森纳的阿尔特塔和利物浦的斯洛特都强调阵容更新与工资结构平衡。切尔西大量签入新星、出售青训,正是账面利润与竞技重建交织的结果。
对球迷和媒体而言,核算方式透明能解释许多看似反常的交易。皇家马德里为何愿意花高价签贝林厄姆,曼联为何处理桑乔的合同,切尔西为何频繁买卖,都能从摊销、工资和剩余账面价值找到线索。转会费标价不等于年度成本,财报附注比传闻更接近俱乐部真实处境。
往后,欧足联、国际足联和英超还会继续收紧披露,实时工资帽、经纪人佣金上限和跨联赛财务数据共享都可能推进。俱乐部若想保持竞争力,需要把青训、数据球探和工资结构做得更精细。账本更透明不会消灭高额转会,却会让每一笔钱的来路和去向更难隐藏。